Domain prusten.de kaufen?
Wir ziehen mit dem Projekt
prusten.de um.
Sind Sie am Kauf der Domain
prusten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain prusten.de kaufen?
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
Ähnliche Suchbegriffe für Bestandskonten
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
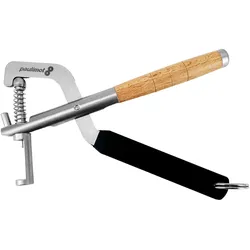
Uhrenarmband-Kürzzange mit zwei Ausstoß-Stiften<p>Diese aus Metall gefertigte Bänderkürzzange ist zum Ausdrücken von Uhrenarmband-Sicherungsstiften aus Armbändern mit einer maximalen Breite von 19 mm geeignet. Durch die aus Holz und Kunststoff bestehenden Griffe liegt die Zange sehr gut in der Hand. Im Lieferumfang sind zwei Ausstoßstifte (Ø 0,8 und 1,0 mm) enthalten. Um den Stift in der Zange zu wechseln, werden die beiden Zangengriffe so weit auseinandergezogen, bis der Haken über den Kugelkopf des eingelegten Ausstoßstiftes gleitet. Anschließend wird der benötigte Ausstoßstift inkl. Feder eingesetzt und die beiden Griffe zusammengedrückt, bis der Haken wieder über den Kugelkopf gleitet.</p>13,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter

-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **


Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Bestandskonten:
-
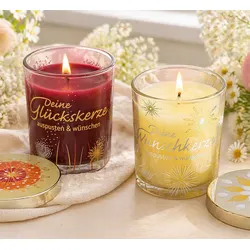
Duftkerzen »Auspusten und Wünschen«Auspusten, wünschen, lächeln Ein kleines Ritual mit großer Wirkung: Diese beiden Duftkerzen verbinden stimmungsvolles Licht mit liebevollen Botschaften. Sie duften nach fruchtiger Beere oder sanfter Vanille und tragen auf dem Glas eine Einladung, sich etwas zu wünschen. Perfekt zum Verschenken, als Mitbringsel oder für den eigenen Wunschmoment zwischendurch. Die passende Geschenkkarte macht das Ganze noch persönlicher – einfach Namen eintragen, Kerze anzünden, Augen schließen … und den Zauber wirken lassen. Duftkerze in Weiß (Vanille) oder Rot (Berry) Mit liebevoll gestaltetem Pusteblumen-Motiv Jeweils mit beschrifteter Wunsch-Botschaft auf dem Glas Inklusive Geschenkkarte im passenden Design Auch als harmonisch abgestimmtes 2er-Set mit beiden Duftrichtungen erhältlich. Maße je Kerze: Ø 7 cm × 8 cm Brenndauer je Kerze: 25 Stunden8,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
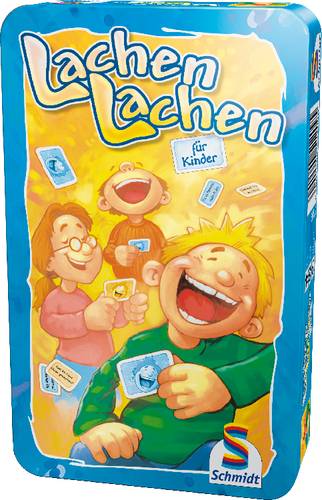
Lachen lachen Mitbringspiel in der Metalldose"Kannst du Skateboard fahren?" "Nur wenn ich im Bus sitze." Dieses lustige Frage- und Antwortspiel für beliebig viele Kinder bietet 2700 mögliche Frage- und Antwortkombinationen. Jede Runde verbreitet gute Laune!6,37 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Uhrenarmband-Kürzzange mit zwei Ausstoß-Stiften<p>Diese aus Metall gefertigte Bänderkürzzange ist zum Ausdrücken von Uhrenarmband-Sicherungsstiften aus Armbändern mit einer maximalen Breite von 19 mm geeignet. Durch die aus Holz und Kunststoff bestehenden Griffe liegt die Zange sehr gut in der Hand. Im Lieferumfang sind zwei Ausstoßstifte (Ø 0,8 und 1,0 mm) enthalten. Um den Stift in der Zange zu wechseln, werden die beiden Zangengriffe so weit auseinandergezogen, bis der Haken über den Kugelkopf des eingelegten Ausstoßstiftes gleitet. Anschließend wird der benötigte Ausstoßstift inkl. Feder eingesetzt und die beiden Griffe zusammengedrückt, bis der Haken wieder über den Kugelkopf gleitet.</p>13,50 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Welche Konten sind bestandskonten?
Welche Konten sind Bestandskonten? Bestandskonten sind Konten, die den Wert und die Menge der Vermögenswerte, Schulden und Eigenkapital eines Unternehmens zu einem bestimmten Zeitpunkt darstellen. Dazu gehören beispielsweise Konten wie Kassenbestand, Bankguthaben, Warenbestand, Forderungen und Verbindlichkeiten. Diese Konten werden in der Bilanz ausgewiesen und dienen dazu, den finanziellen Zustand des Unternehmens transparent darzustellen. Im Gegensatz dazu stehen Erfolgskonten, die die Erträge und Aufwendungen eines Unternehmens über einen bestimmten Zeitraum erfassen. **
-
Wie eröffnet man bestandskonten?
Um Bestandskonten zu eröffnen, müssen zunächst die Kontenrahmen und Kontenpläne des Unternehmens berücksichtigt werden. Anschließend müssen die Konten für die verschiedenen Bestandsarten wie Warenbestand, Rohstoffbestand, Fertigwarenbestand usw. erstellt werden. Jedes Konto sollte einen Anfangsbestand erhalten, der auf den vorherigen Buchungen basiert. Die Eröffnungsbuchung für jedes Bestandskonto sollte den Anfangsbestand auf der Sollseite und den entsprechenden Betrag auf der Habenseite enthalten. Schließlich sollten die Bestandskonten regelmäßig aktualisiert und mit den entsprechenden Geschäftsvorfällen abgeglichen werden. **
-
Was sind bestandskonten Beispiele?
Was sind bestandskonten Beispiele? Bestandskonten sind Konten in der Buchhaltung, die dazu dienen, den Bestand an Vermögenswerten, Schulden und Eigenkapital eines Unternehmens zu verfolgen. Beispiele für Bestandskonten sind das Kassenkonto, das Bankkonto, das Warenlagerkonto, das Verbindlichkeitenkonto und das Eigenkapitalkonto. Diese Konten werden verwendet, um die finanzielle Situation eines Unternehmens zu dokumentieren und zu analysieren. Durch die regelmäßige Aktualisierung und Überwachung dieser Konten können Unternehmen ihre finanzielle Gesundheit besser verstehen und fundierte Geschäftsentscheidungen treffen. **
-
Was gehört zu bestandskonten?
Zu Bestandskonten gehören alle Konten, die sich auf die Bestände an Vermögensgegenständen und Schulden eines Unternehmens beziehen. Dazu zählen beispielsweise Konten für Warenbestände, Rohstoffe, Fertigprodukte, aber auch Verbindlichkeiten wie Lieferantenverbindlichkeiten oder Darlehen. Bestandskonten dienen dazu, die aktuellen Bestände und Werte im Unternehmen festzuhalten und zu überwachen. Sie sind somit ein wichtiger Bestandteil des Rechnungswesens und der Buchführung eines Unternehmens. Die Konten werden regelmäßig aktualisiert und dienen als Grundlage für die Erstellung von Bilanzen und Gewinn- und Verlustrechnungen. **
Ähnliche Suchbegriffe für Bestandskonten
-
Brackett, Bruce W.: Atmen, auch wenn du glaubst, keine Luft zu kriegenAtmen, auch wenn du glaubst, keine Luft zu kriegen , Eine Geschichte über die Überwindung der Sucht, die Bewältigung eines Traumas und die Heilung der Seele , Sport-Dichtungen & Ringe > Chiptuning & Motortuning , Erscheinungsjahr: 20250416, Autoren: Brackett, Bruce W., Übersetzung: Schieberle, Andreas, Seitenzahl/Blattzahl: 260, Themenüberschrift: SELF-HELP / General, Keyword: Drogenentzug; Drogensucht; Gesundheit; Glück; Lebenshilfe; Motivation; Positivity; Psychische Gesundheit; Ratgeber; Ratgeber Motivation; Selbstfindung; Spezialthemen Ratgeber; positives Denken, Fachschema: Atmen~Atmung - Beatmung~Hilfe / Lebenshilfe~Lebenshilfe, Warengruppe: HC/Ratgeber Lebensführung allgemein, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 216, Breite: 140, Höhe: 15, Gewicht: 666, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tiefenbacher, Alex: CO2-Ausstoß zum NulltarifCO2-Ausstoß zum Nulltarif , Die Europäische Union, aber auch die Schweiz setzen im Kampf gegen die Klimakrise auf das Emissionshandelssystem (EHS). Es ist eines der wichtigsten politischen Klimaschutzinstrumente und gilt für große Industrieanlagen wie Zementwerke, Raffinerien, Papierfabriken, Stahlhersteller und Pharmakonzerne. Diese müssen für jede ausgestoßene Tonne Treibhausgas ein entsprechendes Emissionsrecht vorweisen. Bei fehlenden oder überschüssigen Emissionsrechten kann untereinander gehandelt werden, was Anreiz für Emissionsverminderung bieten soll. In der Schweiz sind EHS-Unternehmen dafür von der CO2-Abgabe befreit. Alex Tiefenbacher und Luca Mondgenast haben nun erstmals untersucht, was die Teilnahme am Schweizer EHS für die einzelnen Firmen heißt. Sie zeigen: Von 2013 bis 2020 bezahlten die größten Umweltverschmutzer über das EHS mit 92 Millionen Franken nur einen Bruchteil ihrer Klimakosten, denn die meisten Emissionsrechte bekamen sie geschenkt. Einige Firmen erhielten sogar mehr Gratisrechte, als sie für ihre Treibhausgase brauchten. Müssten sie wie die Schweizer Haushalte und KMUs für ihre Emissionen die normale CO2-Abgabe bezahlen, hätte sie das 2,9 Milliarden gekostet. Fazit: Das System greift bisher nicht. , Sonstige > Motorkühlung , Erscheinungsjahr: 20240225, Produktform: Kartoniert, Autoren: Tiefenbacher, Alexandra~Mondgenast, Luca, Seitenzahl/Blattzahl: 192, Keyword: Ablasshandel; BASF; Bundesamt für Umwelt; CO2-Abgabe; CO2-Ausstoss; CO2-Fussabdruck; CO2-Lenkungsabgabe; Carbon Leakage; Dekarbonisierung; EHS; Emission; Emissionshandel; Emissionshandelssystem; Emissionsrechte; Emissionszentifikate; Erderwärmung; Gratiszertifikate; Grosskonzerne; Hofschneider Recherchepreis; Holcim; Investigativjournalismus; KMU; Klima; Klimadeal; Klimagase; Klimagerechtigkeit; Klimainvestition; Klimakosten; Klimakrise; Klimapolitik; Klimaschutz; Klimasünder; Klimaverschmutzung; Konzerne; Lonza; Recherche; Reportage; Schweiz; Schwerindustrie; Treibhausgase; Umweltschutz; Umweltverschmutzung; Wettbewerb; das Lamm, Fachschema: Schweiz~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Umwelt / Politik, Wirtschaft, Planung~Umwelt / Schutz, Umweltschutz, Fachkategorie: Unternehmen und Umwelt, Grüne Unternehmensansätze~Umweltpolitik und Umweltrecht~Umweltüberwachung (Umwelt-Monitoring), Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 186, Breite: 117, Höhe: 17, Gewicht: 224, Produktform: Klappenbroschur, Genre: Sozialwissenschaften/Recht/Wirtschaft,26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie werden bestandskonten eröffnet?
Bestandskonten werden in der Regel zu Beginn eines Geschäftsjahres eröffnet, um die Vermögens- und Schuldenpositionen eines Unternehmens zu erfassen. Die Eröffnung erfolgt durch Buchungen, bei denen die Anfangsbestände aus dem Vorjahr übernommen und auf die entsprechenden Konten gebucht werden. Dabei werden die Vermögenswerte auf Aktivkonten und die Schulden auf Passivkonten erfasst. Die Eröffnungsbuchungen dienen dazu, die Konten auf den aktuellen Stand zu bringen und eine Grundlage für die laufende Buchführung zu schaffen. Es ist wichtig, dass die Eröffnungsbuchungen sorgfältig und korrekt durchgeführt werden, um eine ordnungsgemäße Buchführung sicherzustellen. **
-
Wie werden die bestandskonten abgeschlossen?
Wie werden die Bestandskonten abgeschlossen? Die Bestandskonten werden am Ende eines Abrechnungszeitraums abgeschlossen, um die Bestände an Vermögenswerten und Verbindlichkeiten zu aktualisieren. Dies geschieht durch Übertragung der Saldo der Bestandskonten auf die entsprechenden Konten in der Gewinn- und Verlustrechnung oder der Bilanz. Auf diese Weise werden die Bestandskonten für den nächsten Abrechnungszeitraum vorbereitet und die Buchhaltung auf den neuesten Stand gebracht. Der Abschluss der Bestandskonten ist ein wichtiger Schritt im Buchhaltungsprozess, um die finanzielle Situation eines Unternehmens korrekt darzustellen. **
-
Was sind Erfolgskonten und bestandskonten?
Was sind Erfolgskonten und Bestandskonten? Erfolgskonten sind Konten, die Einnahmen und Ausgaben eines Unternehmens erfassen und somit den Gewinn oder Verlust am Ende einer Abrechnungsperiode zeigen. Dazu gehören beispielsweise das Umsatzerlöskonto und das Aufwandskonto. Bestandskonten hingegen erfassen die Vermögenswerte, Schulden und Eigenkapitalpositionen eines Unternehmens zu einem bestimmten Zeitpunkt. Dazu gehören beispielsweise das Kassenkonto, das Bankkonto und das Warenbestandskonto. Erfolgskonten werden am Ende einer Abrechnungsperiode abgeschlossen, während Bestandskonten fortgeführt werden. **
-
Wann Aufwandskonten und wann bestandskonten?
Wann Aufwandskonten und wann Bestandskonten? Aufwandskonten werden verwendet, um alle Kosten und Ausgaben eines Unternehmens während eines bestimmten Zeitraums zu erfassen. Sie dienen dazu, den Verbrauch von Ressourcen und die damit verbundenen Kosten zu verfolgen. Typische Beispiele für Aufwandskonten sind Miete, Gehälter, Werbekosten usw. Bestandskonten hingegen werden verwendet, um die Vermögenswerte, Verbindlichkeiten und das Eigenkapital eines Unternehmens zu verfolgen. Sie erfassen die finanzielle Position des Unternehmens zu einem bestimmten Zeitpunkt. Typische Beispiele für Bestandskonten sind Kassenbestand, Bankguthaben, Forderungen, Verbindlichkeiten usw. Die Entscheidung, ob ein Geschäftsvorfall auf einem Aufwandskonto oder einem Bestandskonto gebucht wird, hängt davon ab, ob es sich um einen Verbrauch von Ressourcen (Aufwand) oder um eine Veränderung in der finanziellen Position des Unternehmens (Bestand) handelt. Es ist wichtig, die Unterschiede zwischen Aufwands- und Bestandskonten zu verstehen, um eine korrekte Buchführung und Berichterstattung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.